금리 인상에 따른 영끌족 가계 부담 가중
급매물 증가 가능성에도 집값 하락은 제한적
[뉴스토피아 정상원 기자]한국은행이 기준금리를 두 차례 연속 인상하면서 1년 9개월 만에 3%대로 진입했다. 이에 따라 주택담보대출(주담대) 금리 상단이 연 8%를 넘어설 수 있다는 전망이 제기되고 있으며, 이미 대출을 받아 집을 산 차주들의 부담이 커지고 있다.
1일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 시중은행의 5년 고정형 주담대 금리는 지난 28일 기준 연 4.68~7.15%로 집계됐다. 금리 상단이 7%를 넘어선 가운데, 시장에서는 주담대 금리가 조만간 연 8%대까지 오를 수 있다는 관측이 나온다. 또한, 은행권 주담대 변동금리의 기준이 되는 코픽스(COFIX·자금조달비용지수)는 지난 4월 이후 넉 달 연속 상승했다. 은행연합회가 지난달 18일 공시한 7월 신규 취급액 기준 코픽스는 3.18%로, 2024년 12월(3.22%) 이후 1년7개월 만에 가장 높은 수준을 기록했다.
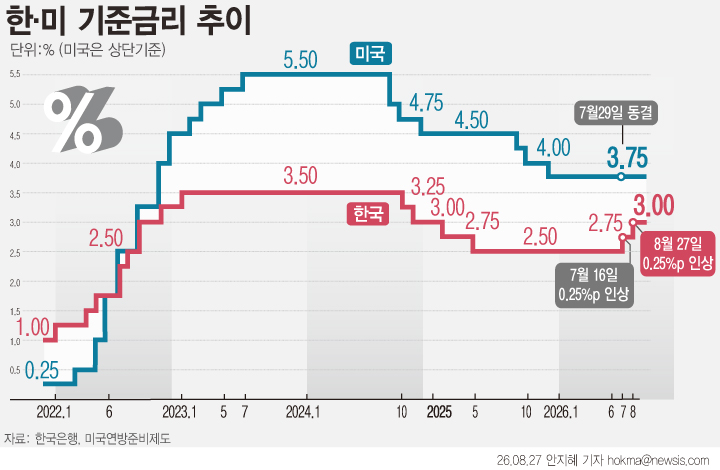
주담대뿐 아니라 신용대출 금리도 오르고 있다. 5대 은행의 신용대출 금리 상단은 연 6%대 진입을 앞두고 있으며, 은행채 1년물 금리도 지난달 28일 3.763~4.331%까지 상승했다. 정책금융 상품 역시 금리 상승의 영향을 받고 있다. 한국주택금융공사(HF)는 지난 7월 7일 보금자리론 금리를 0.30%p 올린 뒤 동결했으며, 9월에는 '아낌e-보금자리론' 기준 연 4.90~5.20%의 금리가 적용된다. 이 기간 한국은행은 지난 7월 16일과 8월 27일 기준금리를 각각 0.25%p 인상했다.
한국은행은 추가 금리 인상 가능성을 시사했다. 신현송 총재는 지난달 27일 기자회견에서 향후 6개월 기준금리 전망에 대해 "3.25%가 (점도표) 중간치로 나왔다"며 "지금보다 한 번 더 올리는 완만한 인상세를 예상하고 있다"고 밝혔다. 한국은행은 27일 기준금리를 연 3.00%로 인상했으며, 지난달에도 0.25%포인트 인상해 연 2.75%로 결정한 바 있다. 이에 따라 한국과 미국의 금리 차이는 0.75%포인트로 좁혀졌다.
실제 대출자의 상환 부담도 구체적으로 나타나고 있다. 서울 강서구에서 3년 전 아파트를 매입한 직장인 정모(39)씨는 4억원을 빌려 현재 매달 약 160만원을 상환하고 있다. 정씨는 "금리가 더 오르면 버티기 어려울 것 같다"며, 집값 상승보다 매달 나가는 이자 부담이 더 크다고 언급했다. 4억원을 30년 만기 원리금균등상환 방식으로 대출받았을 때 금리가 연 3%라면 월 상환액은 약 168만원, 연 5%로 오르면 214만원을 넘는다. 금리가 2%p 오르면 매달 46만원, 연간 550만원가량 부담이 늘어난다.
특히 코로나19 팬데믹 당시 연 2~3% 수준의 금리로 5년 고정 혼합형 주담대를 받은 차주들이 변동금리 전환 시기를 맞으면서 상환 부담이 커질 수 있다는 우려가 있다. 낮은 금리를 전제로 주택을 매입한 차주 입장에서는 금리 재산정 이후 월 상환액이 수십만원씩 늘어날 수 있다.
금리 상승이 지속될 경우, 대출 원리금 부담이 큰 차주들의 가계 지출 여력은 더욱 줄어들 수밖에 없다. 특히 저금리 시기에 대출을 받아 주택을 매입한 차주들의 고정금리 만기가 돌아오면서 주택시장에도 부담이 가중될 수 있다.